


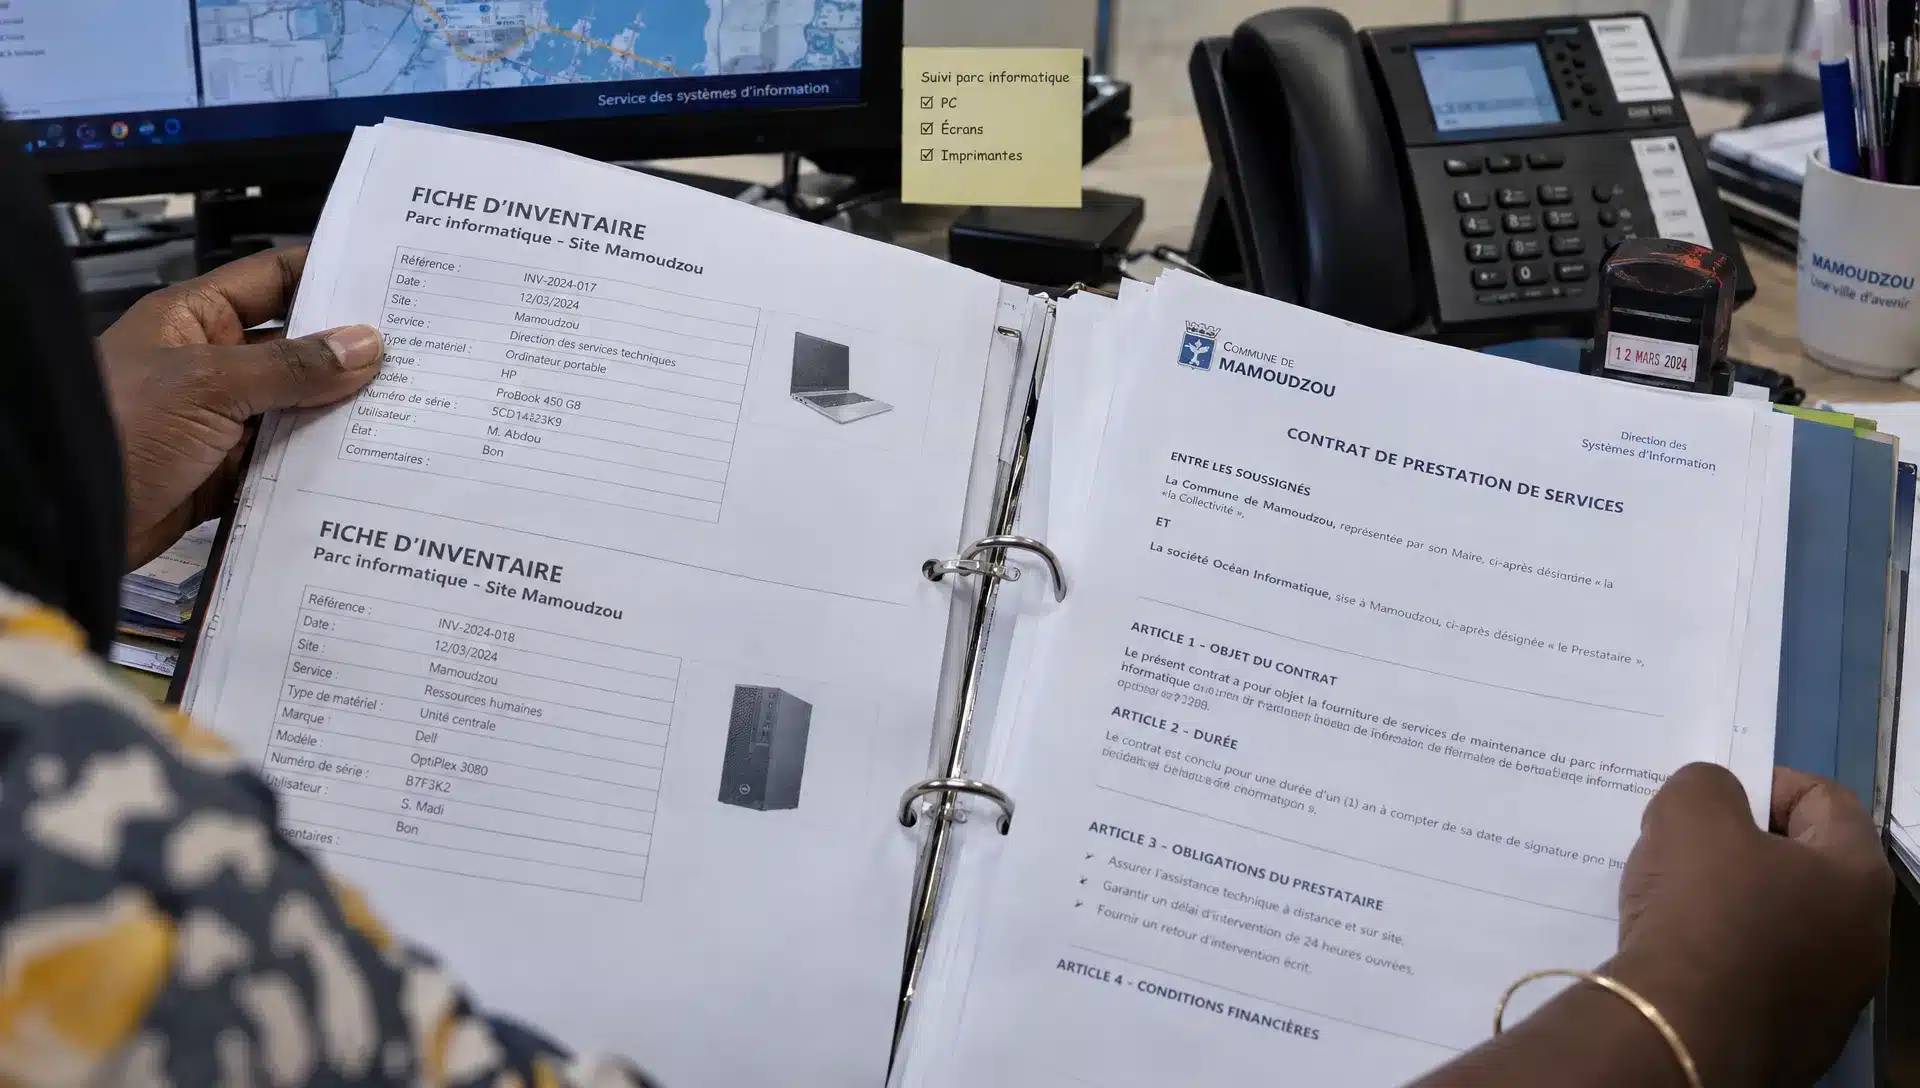
Avant une fusion de PME à Mayotte, une activité de conseil doit répondre à une question concrète : comment réunir deux organisations sans fragiliser leur fonctionnement quotidien ? La signature des actes ne suffit pas à rapprocher les logiciels, les accès, les contrats et les données. Un cadrage précis permet de savoir ce qui doit être sécurisé avant l’opération, ce qui peut attendre et qui prendra les décisions.
Pour le dirigeant, l’objectif n’est pas de disposer d’un rapport supplémentaire. Il s’agit d’obtenir une feuille de route exploitable, adaptée aux moyens de l’entreprise et aux conditions d’intervention dans l’Océan Indien.
Partir des décisions nécessaires à la fusion
Avant de solliciter un prestataire, réunissez la direction générale, la direction financière et le responsable informatique autour des fonctions indispensables à préserver : facturation, paie, commandes, messagerie ou accès aux dossiers clients.
La première question n’est pas de choisir immédiatement un logiciel commun. Il faut déterminer si les deux entreprises doivent travailler ensemble dès le premier jour ou si une coexistence temporaire est acceptable.
Trois décisions structurent le besoin :
- Le niveau de rapprochement attendu : partager quelques services ou construire progressivement un système d’information commun.
- Les activités prioritaires : identifier celles dont une interruption empêcherait de servir les clients ou de payer les équipes.
- Les contraintes de calendrier : distinguer les échéances juridiques des dates de bascule informatique.
Ces choix évitent de transformer une fusion en refonte technique générale sans nécessité démontrée.
Délimiter l’activité de conseil et les responsabilités
Le document de cadrage doit préciser ce que le consultant examine, ce qu’il recommande et ce qu’il ne réalise pas. Conseiller, décider et exécuter sont trois responsabilités distinctes. Une mission de diagnostic ne comprend pas automatiquement la migration des données ou le remplacement des équipements.
Définissez les entités, les sites et les applications concernés. Une entreprise présente uniquement à Mamoudzou n’aura pas le même périmètre qu’une PME disposant également d’équipes à La Réunion. Précisez aussi les exclusions : audit juridique, évaluation financière de l’opération ou négociation sociale, sauf prestations expressément confiées aux professionnels compétents.
Désignez ensuite un commanditaire, un interlocuteur informatique dans chaque structure et les personnes habilitées à arbitrer les dépenses. Le consultant formule des options et documente leurs conséquences ; la direction valide les choix engageants.
La lettre de mission doit également encadrer les accès, les déplacements, les réunions de validation et le traitement d’une demande supplémentaire. Toute extension significative du périmètre devrait faire l’objet d’un accord sur son coût et son calendrier.
Cette répartition protège autant l’entreprise que le prestataire : chacun connaît les informations à fournir, les décisions attendues et les limites de son intervention.
Organiser un diagnostic utile avant le rapprochement
L’activité de conseil doit produire un état des lieux suffisamment fiable pour décider, sans multiplier les investigations sans rapport avec la fusion. L’articulation entre audit et conseil informatique prend ici un sens précis : chaque constat doit déboucher sur une conséquence pour le rapprochement.
Le diagnostic doit notamment relier les applications aux processus métiers, identifier les responsables des données et vérifier les dépendances aux prestataires. Pour chaque contrat important, relevez le titulaire, l’échéance, les conditions de résiliation et les éventuelles restrictions de transfert. Les droits d’utilisation des logiciels ne se déduisent pas du seul nombre de licences détenues par les deux sociétés.
Les vérifications doivent aussi porter sur les comptes administrateurs, les sauvegardes, la capacité de restauration et les accès distants. Une sauvegarde déclarée disponible ne constitue pas, à elle seule, une preuve de reprise possible.
Exemple de situation à examiner : deux PME utilisent des outils de facturation différents. Au lieu de recommander leur remplacement immédiat, le consultant peut comparer une coexistence temporaire, un échange limité de données et une migration complète. Chaque option doit préciser ses contraintes, ses coûts et les contrôles nécessaires.
Le livrable doit distinguer les informations vérifiées, les déclarations reçues et les points restant à confirmer. Cette distinction évite de bâtir le projet sur une hypothèse présentée comme un fait.
Encadrer la confidentialité avant de partager les données
Avant la réalisation effective de l’opération, les deux entreprises ne doivent pas être traitées comme une seule organisation. L’activité de conseil doit prévoir des règles de partage adaptées au stade du projet, à faire valider avec les conseils juridiques concernés.
Un accord de confidentialité ne justifie pas de transmettre toutes les informations disponibles. Commencez par des inventaires, des descriptions de flux et des documents expurgés lorsque cela suffit. L’accès à des données nominatives doit répondre à un besoin identifié et rester limité aux personnes autorisées.
Le guide de la sécurité des données personnelles de la CNIL fournit des repères utiles pour encadrer les habilitations, les échanges et la protection des informations. Si le consultant traite des données personnelles pour le compte de l’entreprise, les obligations correspondantes doivent être formalisées selon son rôle réel.
Définissez notamment le lieu de dépôt des documents, les droits d’accès, la traçabilité et les modalités de restitution ou de suppression en fin de mission. Évitez les échanges de fichiers sensibles sur des comptes personnels.
Enfin, ne connectez pas prématurément les deux réseaux pour faciliter l’analyse. Des accès limités et séparés permettent d’avancer sans étendre inutilement l’exposition des systèmes. Tout partage d’informations commercialement sensibles doit aussi être examiné avec le conseil juridique.
Construire un budget adapté à Mayotte et à l’Océan Indien
Pour être arbitrable, l’activité de conseil doit présenter le coût de la transition, et pas seulement le prix du système cible. La DAF doit pouvoir distinguer les dépenses ponctuelles, les charges récurrentes et les engagements déjà souscrits.
Le chiffrage doit intégrer la reprise des données, les éventuelles doubles licences, la coexistence de deux environnements, les interventions sur site et l’accompagnement des utilisateurs. Les hypothèses incertaines doivent apparaître séparément, avec leur méthode de vérification.
À Mayotte, faites confirmer les disponibilités des intervenants, les délais d’approvisionnement et les conditions d’accès aux sites. La coordination avec La Réunion doit tenir compte du décalage horaire, notamment lorsqu’une opération nécessite plusieurs équipes. Ces éléments doivent être vérifiés pour le projet, plutôt que remplacés par une marge forfaitaire inexpliquée.
Si un changement d’hébergement est envisagé, examinez aussi les frais de sortie du cloud public à Mayotte. L’extraction des données, leur conversion et le maintien temporaire de l’ancien service peuvent peser sur le budget.
Un hébergement local peut répondre à des besoins de proximité ou de maîtrise des données. Il faut toutefois vérifier les lieux de stockage et de sauvegarde, les accès d’administration, la réversibilité et les engagements contractuels. La localisation seule ne démontre ni la sécurité ni la souveraineté de l’ensemble du service.
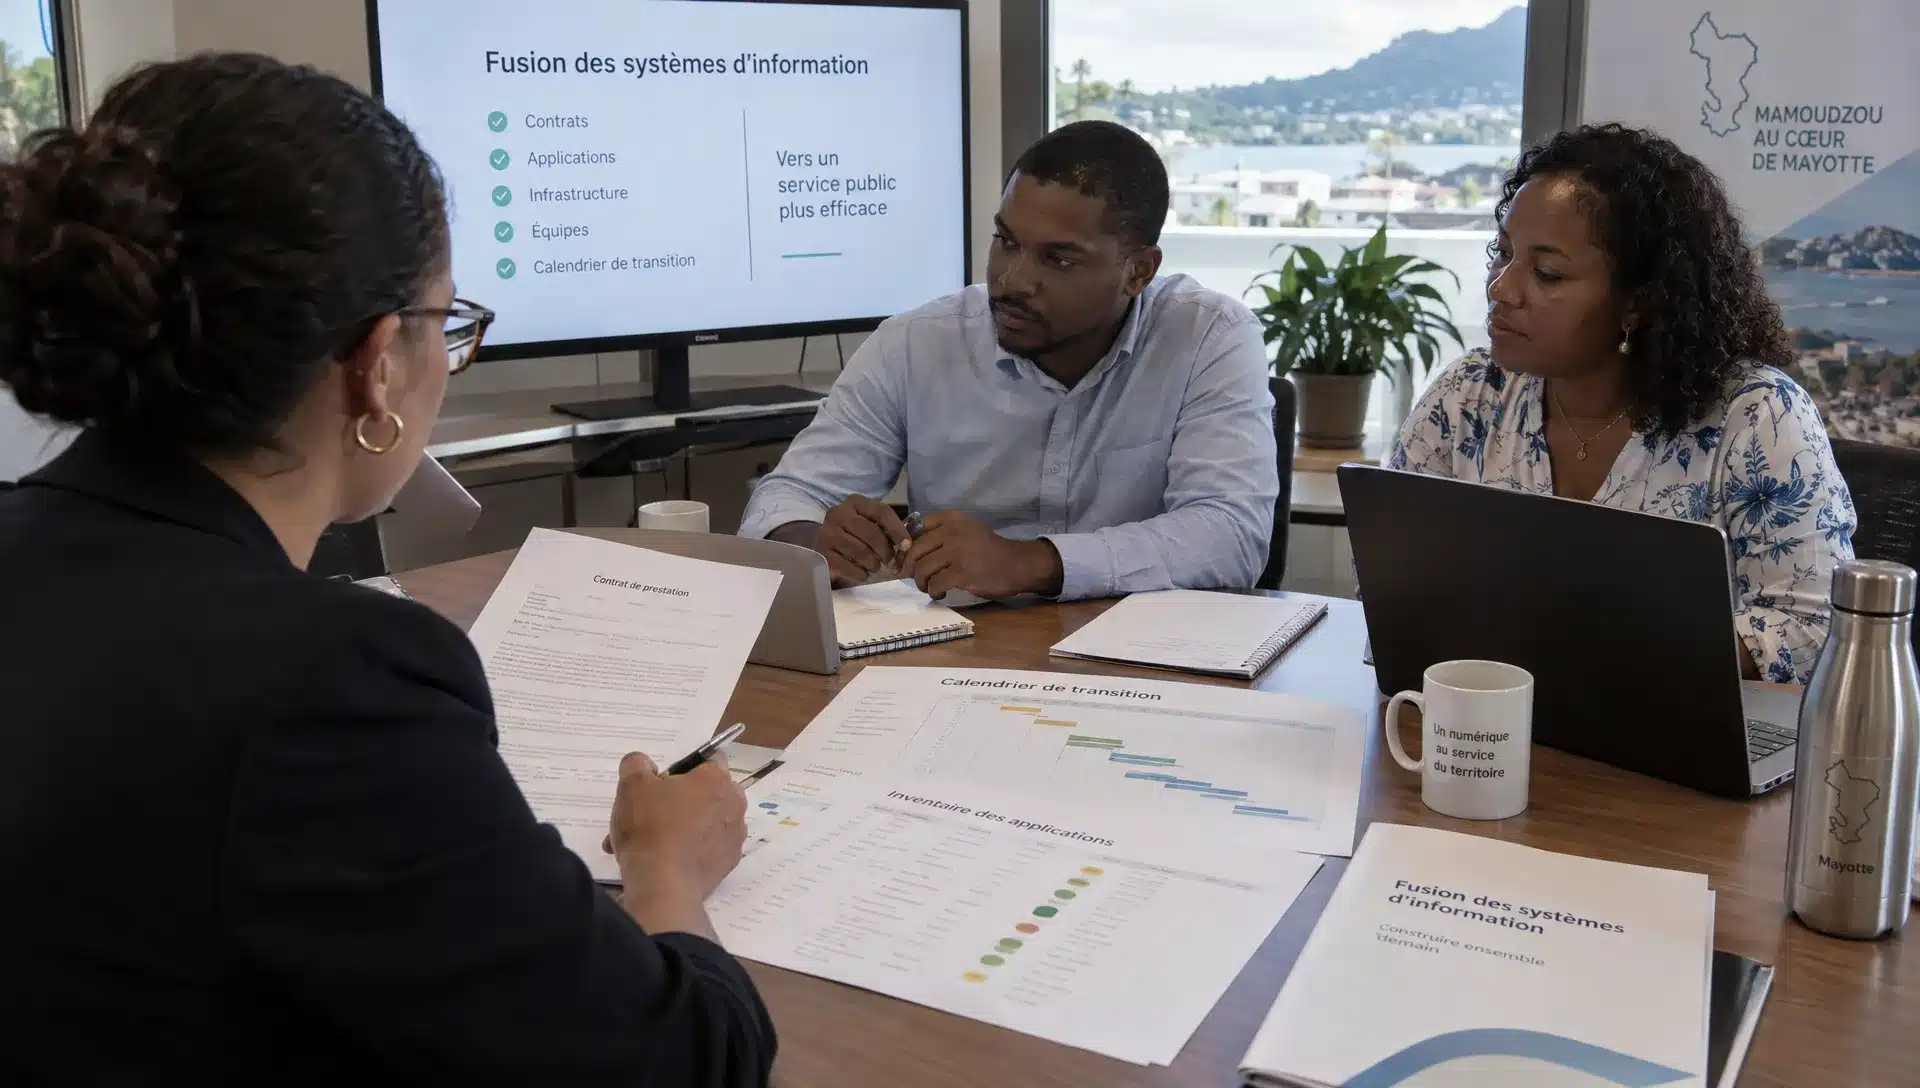
Exiger des livrables qui permettent réellement de décider
L’activité de conseil gagne à être évaluée sur des livrables définis dès le départ. Un document volumineux n’est pas nécessairement utile : la direction doit pouvoir comprendre les choix proposés, leurs conséquences et les validations encore nécessaires.
Le tableau suivant constitue une base de cadrage à adapter à la taille des deux PME.
| Livrable attendu | Contenu utile | Critère de validation |
|---|---|---|
| Cartographie de départ | Applications, données, sites et dépendances critiques | Les responsables de chaque structure confirment le périmètre |
| Registre des risques | Conséquences métiers, mesures proposées et responsables | Chaque risque prioritaire dispose d’une décision ou d’une action |
| Comparaison des scénarios | Coexistence, rapprochement partiel ou migration | Les hypothèses, limites et coûts sont explicités |
| Budget de transition | Dépenses ponctuelles, récurrentes et coûts de sortie | Les montants estimés sont distingués des devis confirmés |
| Plan de bascule | Prérequis, contrôles, responsabilités et retour arrière | Les conditions de lancement et d’arrêt sont définies |
| Feuille de route | Actions ordonnées, dépendances et jalons | Chaque action possède un responsable et une échéance convenue |
Prévoyez une restitution commune à la direction, à la finance et aux responsables informatiques. Les désaccords doivent être consignés, pas masqués dans une synthèse consensuelle.
La réception des livrables doit enfin laisser un temps de vérification. Un inventaire incomplet ou un scénario non chiffré doit pouvoir être corrigé avant d’être accepté comme base de décision.
Séparer le jour de bascule de l’intégration complète
L’activité de conseil doit distinguer les exigences du premier jour des améliorations à conduire ensuite. La date de bascule opérationnelle doit être coordonnée avec le calendrier juridique, sans supposer qu’elles se confondent automatiquement.
Avant la bascule : réunir les preuves nécessaires
Avant toute modification importante, vérifiez les sauvegardes, les procédures de restauration, les accès autorisés et la disponibilité des intervenants. Les utilisateurs doivent savoir ce qui change, à qui signaler une difficulté et quelles activités restent inchangées.
Pour chaque bascule sensible, définissez des conditions de lancement, des contrôles et un scénario de retour arrière réaliste. Si un test indispensable n’est pas concluant, le report doit être une option prévue, et non une décision improvisée.
Après la bascule : stabiliser puis simplifier
La première priorité consiste à vérifier le fonctionnement des processus métiers : émettre une facture, accéder à un dossier ou traiter une commande. L’harmonisation des outils et la suppression des doublons viennent ensuite, selon les dépendances identifiées.
Le transfert à l’exploitation doit être explicite. Qui surveille les services ? Qui traite les incidents ? Qui tient la documentation à jour ? Une mission peut se terminer après la recommandation, après la migration ou après une période de stabilisation. Le contrat doit préciser cette limite pour éviter une rupture de responsabilité.
Choisir un accompagnement capable d’intervenir localement
Une activité de conseil bien cadrée exige aussi de vérifier comment les recommandations seront applicables sur le terrain. À Mayotte, la proximité facilite les échanges avec les équipes, la compréhension des usages et l’organisation des interventions nécessitant une présence physique.
Demandez qui conduira les entretiens, qui pourra se déplacer à Mamoudzou et comment seront coordonnées les compétences situées à La Réunion. Faites préciser les modalités de mobilisation et les engagements contractuels, sans assimiler une implantation locale à une disponibilité permanente.
Examinez également la séparation entre recommandation et vente. Lorsqu’un prestataire propose des équipements, des licences ou des services hébergés, les critères de choix doivent rester lisibles : besoin métier, compatibilité, coût complet et capacité de maintenance.
MDSI, membre du Groupe MDSI, accompagne les entreprises de Mayotte et de La Réunion en audit, conseil, infrastructures et infogérance. Ses implantations à Mamoudzou et au Port permettent d’envisager un accompagnement de proximité, dont le périmètre et les modalités doivent être définis selon votre projet de fusion.
Questions fréquentes
Quand lancer l’activité de conseil avant une fusion ? Dès que le projet permet d’organiser un diagnostic confidentiel et autorisé. L’objectif est d’identifier les contraintes informatiques avant que le calendrier, le budget ou les engagements contractuels ne soient définitivement arrêtés.
Faut-il réunir immédiatement les deux systèmes informatiques ? Non. Une coexistence temporaire peut être pertinente si elle est sécurisée, budgétée et assortie de responsabilités claires. Elle doit aussi disposer d’une échéance de réexamen pour ne pas devenir une situation subie.
Le consultant informatique remplace-t-il les conseils juridiques et financiers ? Non. Il analyse les conséquences informatiques de l’opération et prépare les décisions techniques. Les questions de droit, de fiscalité, de contrats ou de valorisation restent à traiter avec les professionnels compétents, en coordination avec lui.
Comment éviter une dérive du budget ? Faites valider le périmètre, les hypothèses de chiffrage et les livrables avant le démarrage. Prévoyez une procédure d’accord pour les travaux supplémentaires et un suivi séparant les dépenses engagées des estimations restant à confirmer.
Préparez le cadrage de votre fusion avec MDSI
Vous préparez le rapprochement de deux PME à Mayotte ou entre Mayotte et La Réunion ? Commencez par réunir votre calendrier envisagé, la liste de vos applications critiques, vos contrats informatiques et les coordonnées des interlocuteurs concernés.
Contactez les experts MDSI pour échanger sur le volet informatique de votre opération. Un premier cadrage permettra de préciser les décisions à préparer, les investigations nécessaires et les modalités d’accompagnement adaptées à vos équipes dans l’Océan Indien.


